


Ввоз из Беларуси или Казахстана обходится без таможенной декларации, но деньги уходят по трём разным адресам и в три разных срока: обеспечительный платёж за двое суток до границы, ввозной НДС до 20-го числа следующего месяца, вычет — в квартальной декларации. Разбираем календарь одной поставки и считаем кассовый разрыв.
Блог
о Китае
Импорт из ЕАЭС: НДС, ДОПП и три разных кошелька
Коротко о датах и цифрах
- Обеспечительный платёж обязателен с 1 июля 2026 для Армении, Казахстана и Киргизии
- Для Беларуси — с 1 ноября 2026
- Ставка ввозного НДС — 22 %, для отдельных категорий 10 %
- Срок уплаты НДС и сдачи декларации по косвенным налогам — 20-е число месяца, следующего за принятием товаров на учёт
- Обеспечительный платёж вносится за два дня до ввоза на отдельный КБК
- Пока система охватывает только автомобильные перевозки
Почему ввоз из ЕАЭС считается отдельно
Внутри Союза нет таможенной границы, поэтому товар из Беларуси, Казахстана, Армении или Киргизии ввозится без декларации на товары, без пошлин и без таможенных сборов. Косвенные налоги остаются: ввозной НДС взимается по принципу страны назначения, и собирает его налоговая служба, а не таможня.
Отсюда три отличия от обычного импорта:
- Плательщик — любая организация и любой ИП, включая тех, кто применяет УСН или освобождён от НДС по статье 145 НК РФ
- База по НДС равна цене договора плюс акцизы, без пошлин и таможенных сборов
- Обязанность возникает от даты принятия товаров на учёт, а не от даты выпуска таможней
С 2026 года к этой схеме добавился третий элемент — система подтверждения ожидания поставки товаров, СПОТ. Основание — Федеральный закон от 17.04.2026 № 101-ФЗ, переходный период установлен постановлением Правительства от 29.05.2026 № 641.
Кошелёк первый: обеспечительный платёж в СПОТ
Обеспечительный платёж — сумма предполагаемого ввозного НДС и акцизов, которую импортёр перечисляет на отдельный КБК до того, как машина подошла к границе. Деньги лежат на специальном счёте и зачитываются в счёт налога после того, как поставка состоялась и прошла камеральную проверку.
| Параметр | Значение |
|---|---|
| Размер | Предполагаемый ввозной НДС и акцизы по товарам поставки |
| Срок внесения | Не позднее двух дней до даты ввоза |
| КБК | 182 1 04 03000 01 1000 110 |
| Судьба переплаты | Учитывается на едином налоговом счёте после камеральной проверки |
| Вид транспорта | Автомобильный; железнодорожный, воздушный и водный — не раньше 2027 года |
Поставка пришла не полностью или не пришла вовсе — излишек возвращается на ЕНС, но после проверки, а не автоматически в день расхождения. Срок проверки стоит закладывать в планирование как минимум месяцем.
Что под СПОТ не попадает
- Товары, перемещаемые трубопроводным транспортом, электроэнергия и нефть
- Наличные денежные средства
- Дипломатическая почта
- Товары для личного пользования
ДОПП и QR-код: без него машину не пустят
Документ о предстоящей поставке подаётся электронно до ввоза. Подать его может импортёр либо посредник, который сдаёт декларацию по косвенным налогам за импортёра.
Что указывается в ДОПП:
- Сведения о сделке и участниках: продавец, покупатель, перевозчик
- Номенклатура товаров с кодами и суммами
- Разрешительные документы по товарам, если они требуются
- Транспортное средство и предполагаемая дата ввоза
- Реквизиты внесённого обеспечительного платежа
Если ошибок в документе нет, ФНС присваивает ему уникальный QR-код — обычно в пределах пятнадцати минут. Код передаётся водителю, и предъявить его на границе обязательно. Машина без действующего QR-кода на территорию России не проходит.
Пятнадцать минут — срок при корректно заполненном документе. Расхождение в номенклатуре, сумме или реквизитах платежа отправляет ДОПП на уточнение, и машина ждёт на границе за счёт импортёра. Проверять документ стоит до того, как транспорт вышел в рейс.
Кошелёк второй: ввозной НДС в инспекцию
Ввозной НДС по товарам из Союза уплачивается в налоговую инспекцию по месту учёта, в срок до 20-го числа месяца, следующего за месяцем принятия товаров на учёт. В тот же срок сдаётся декларация по косвенным налогам и заявление о ввозе товаров и уплате косвенных налогов.
Ввозной НДС = (цена договора + акцизы) × ставка
Ставка с 1 января 2026 года — 22 % по основной группе товаров и 10 % по социально значимым категориям: отдельные продукты питания, детские товары, медицинские изделия, книги. Основание — Федеральный закон от 28.11.2025 № 425-ФЗ.
Заявление о ввозе нужно не только импортёру. Отметка инспекции на этом документе — то, чем поставщик из Беларуси или Казахстана подтверждает у себя нулевую ставку по экспорту. Задержка с заявлением переносит проблему на контрагента, и в договорах поставки внутри Союза срок передачи заявления обычно прописывается отдельным пунктом со штрафом.
Кошелёк третий: вычет в квартальной декларации
Уплаченный ввозной НДС принимается к вычету в обычной квартальной декларации по НДС. Условия стандартные: компания — плательщик НДС, товар предназначен для операций, облагаемых налогом, есть заявление о ввозе с отметкой инспекции и платёжный документ. Право на вычет сохраняется в течение трёх лет.
Два случая, когда вычета нет:
- УСН со ставками 5 % и 7 %. Налог платится, к вычету не принимается, уходит в стоимость товара
- Освобождение по статье 145 НК РФ и необлагаемые операции. Ввозной НДС включается в расходы или в стоимость товара
Календарь одной поставки
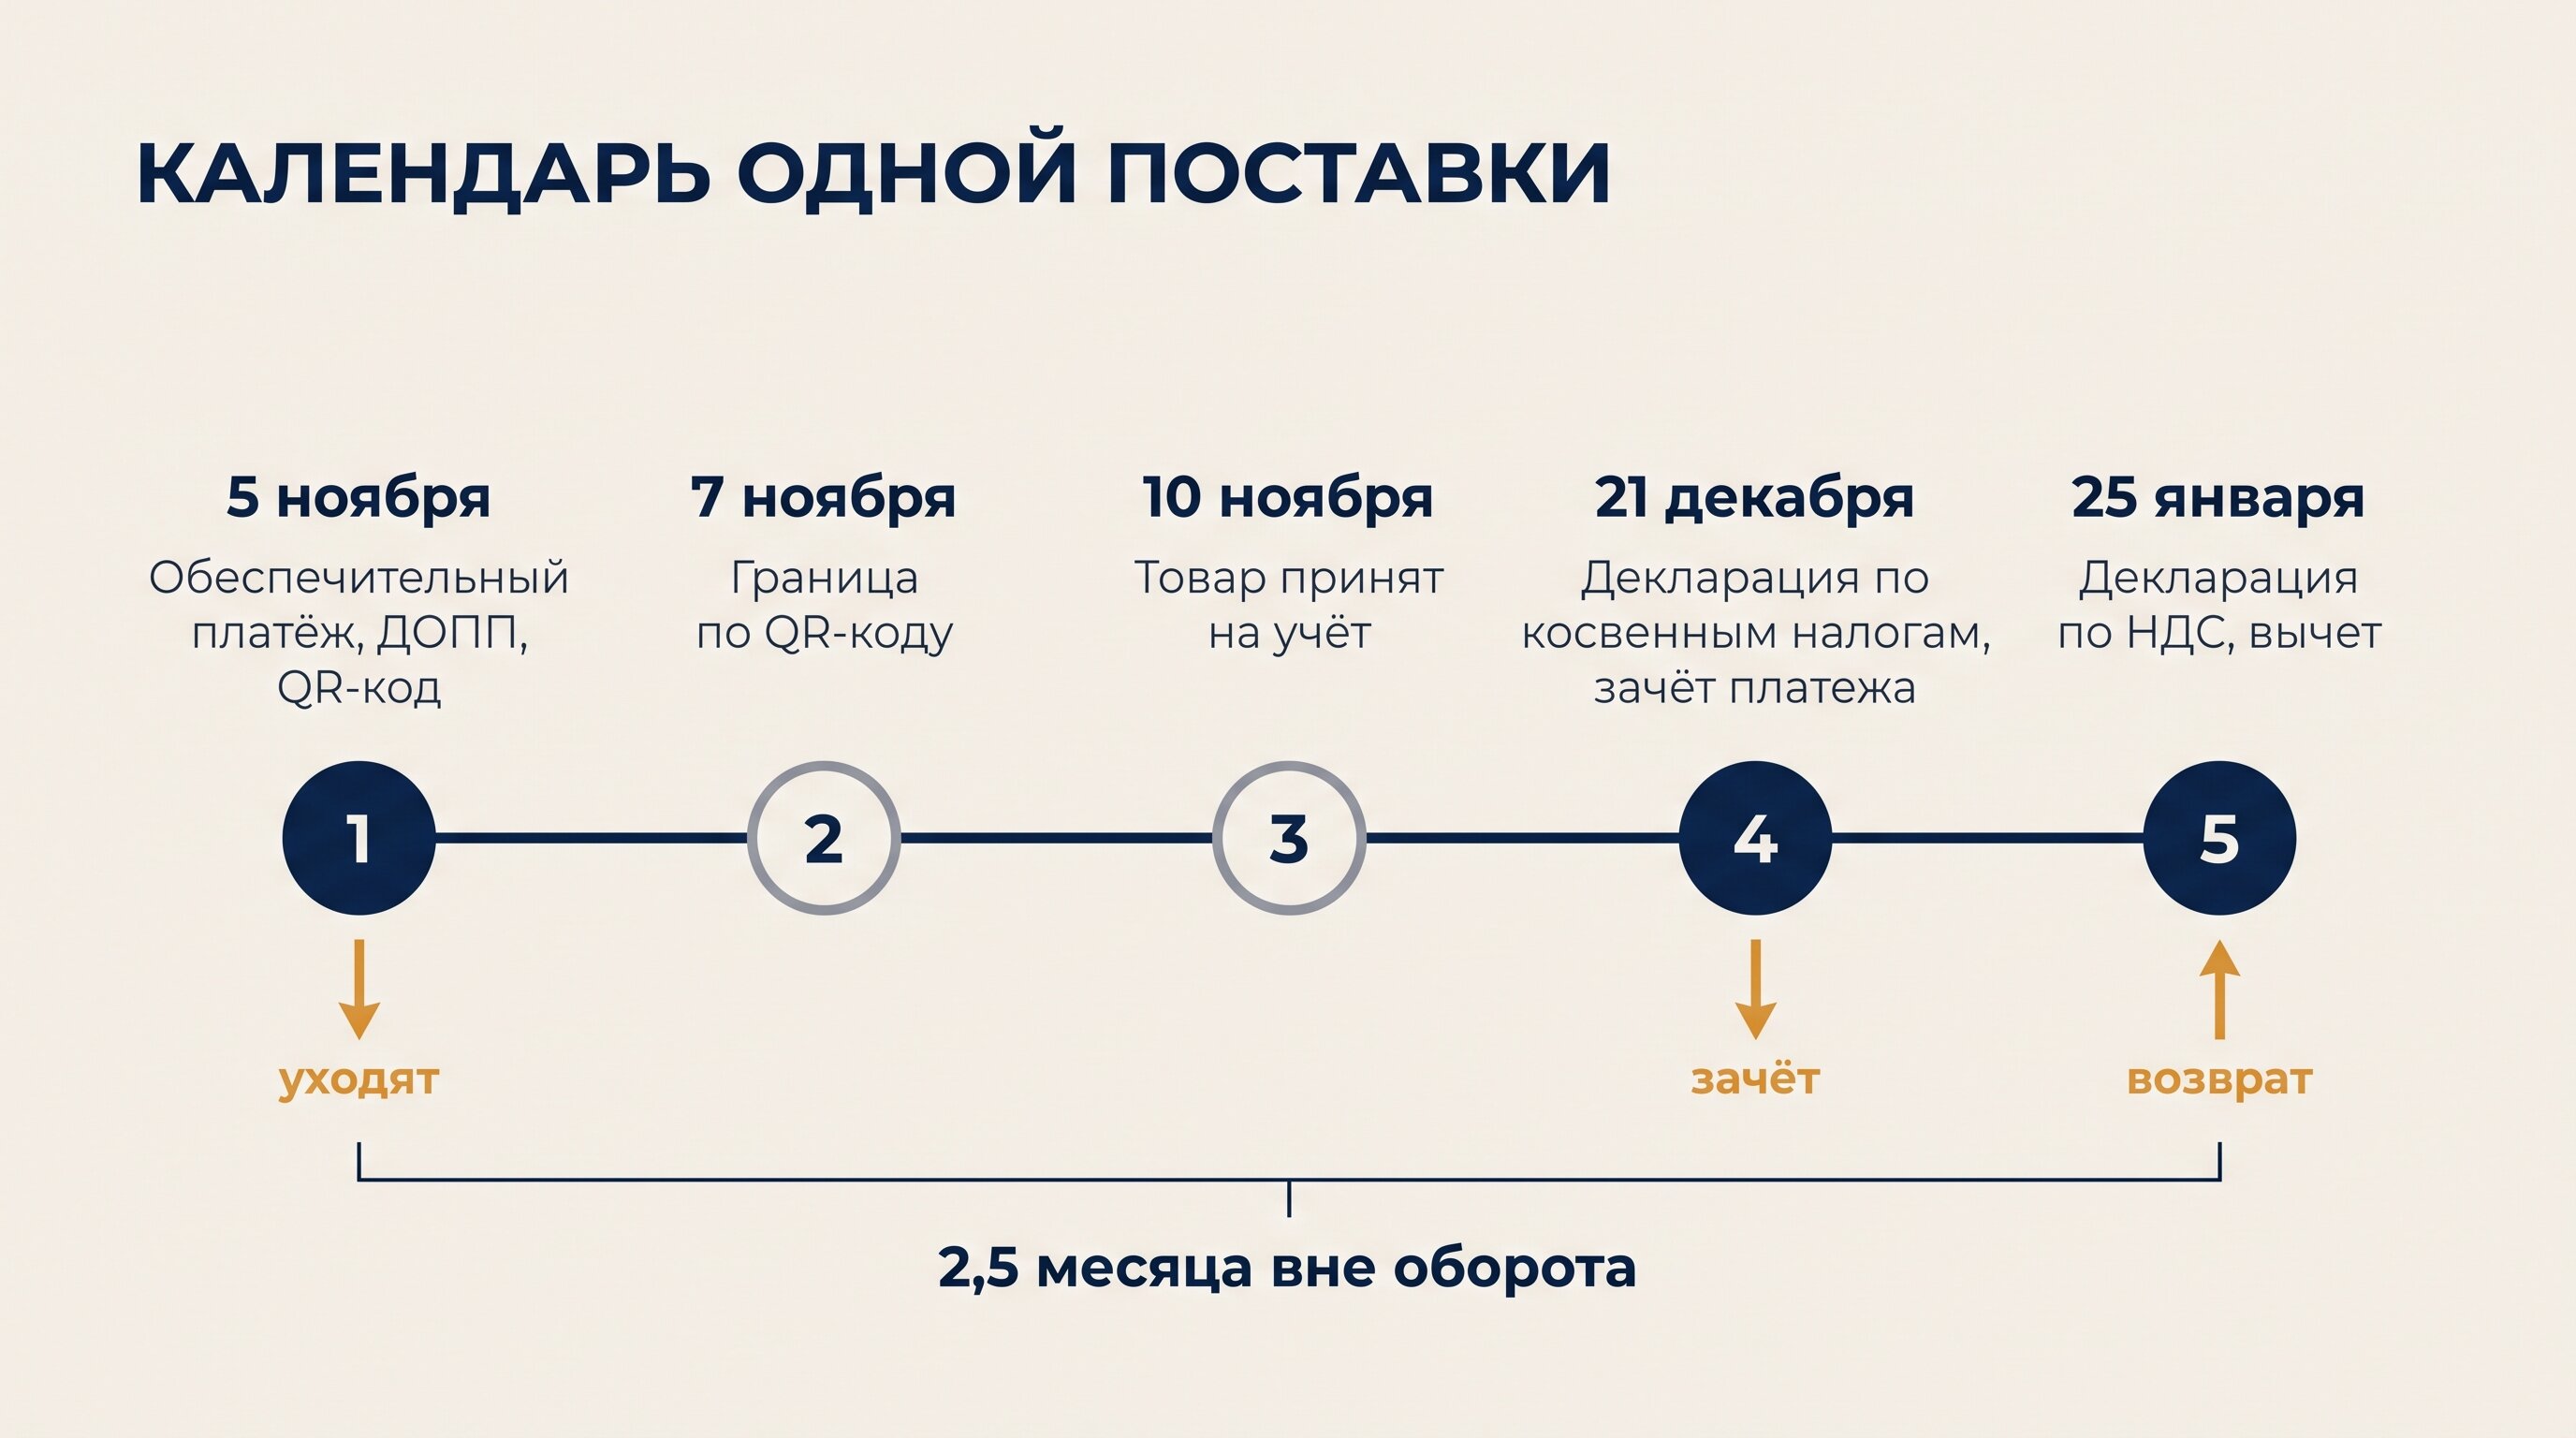
Поставка из Казахстана: ввоз 7 ноября 2026 года, принятие товаров на учёт 10 ноября.
| Дата | Действие | Куда уходят деньги |
|---|---|---|
| 5 ноября 2026 | Обеспечительный платёж внесён, ДОПП подан, QR-код получен | Специальный КБК ФНС |
| 7 ноября 2026 | Водитель предъявляет QR-код, машина проходит границу | — |
| 10 ноября 2026 | Товар принят на учёт, начинается отсчёт по косвенным налогам | — |
| 21 декабря 2026 | Декларация по косвенным налогам и заявление о ввозе, зачёт обеспечительного платежа в счёт НДС | Инспекция по месту учёта |
| 25 января 2027 | Декларация по НДС за IV квартал, вычет ввозного налога | Возврат в оборот |
20 декабря 2026 года приходится на воскресенье, поэтому срок сдвигается на 21-е. От даты обеспечительного платежа до момента, когда налог уменьшает обязательства по квартальной декларации, проходит два с половиной месяца. Эти деньги выведены из оборота полностью.
Расчёт на поставку 3 млн рублей
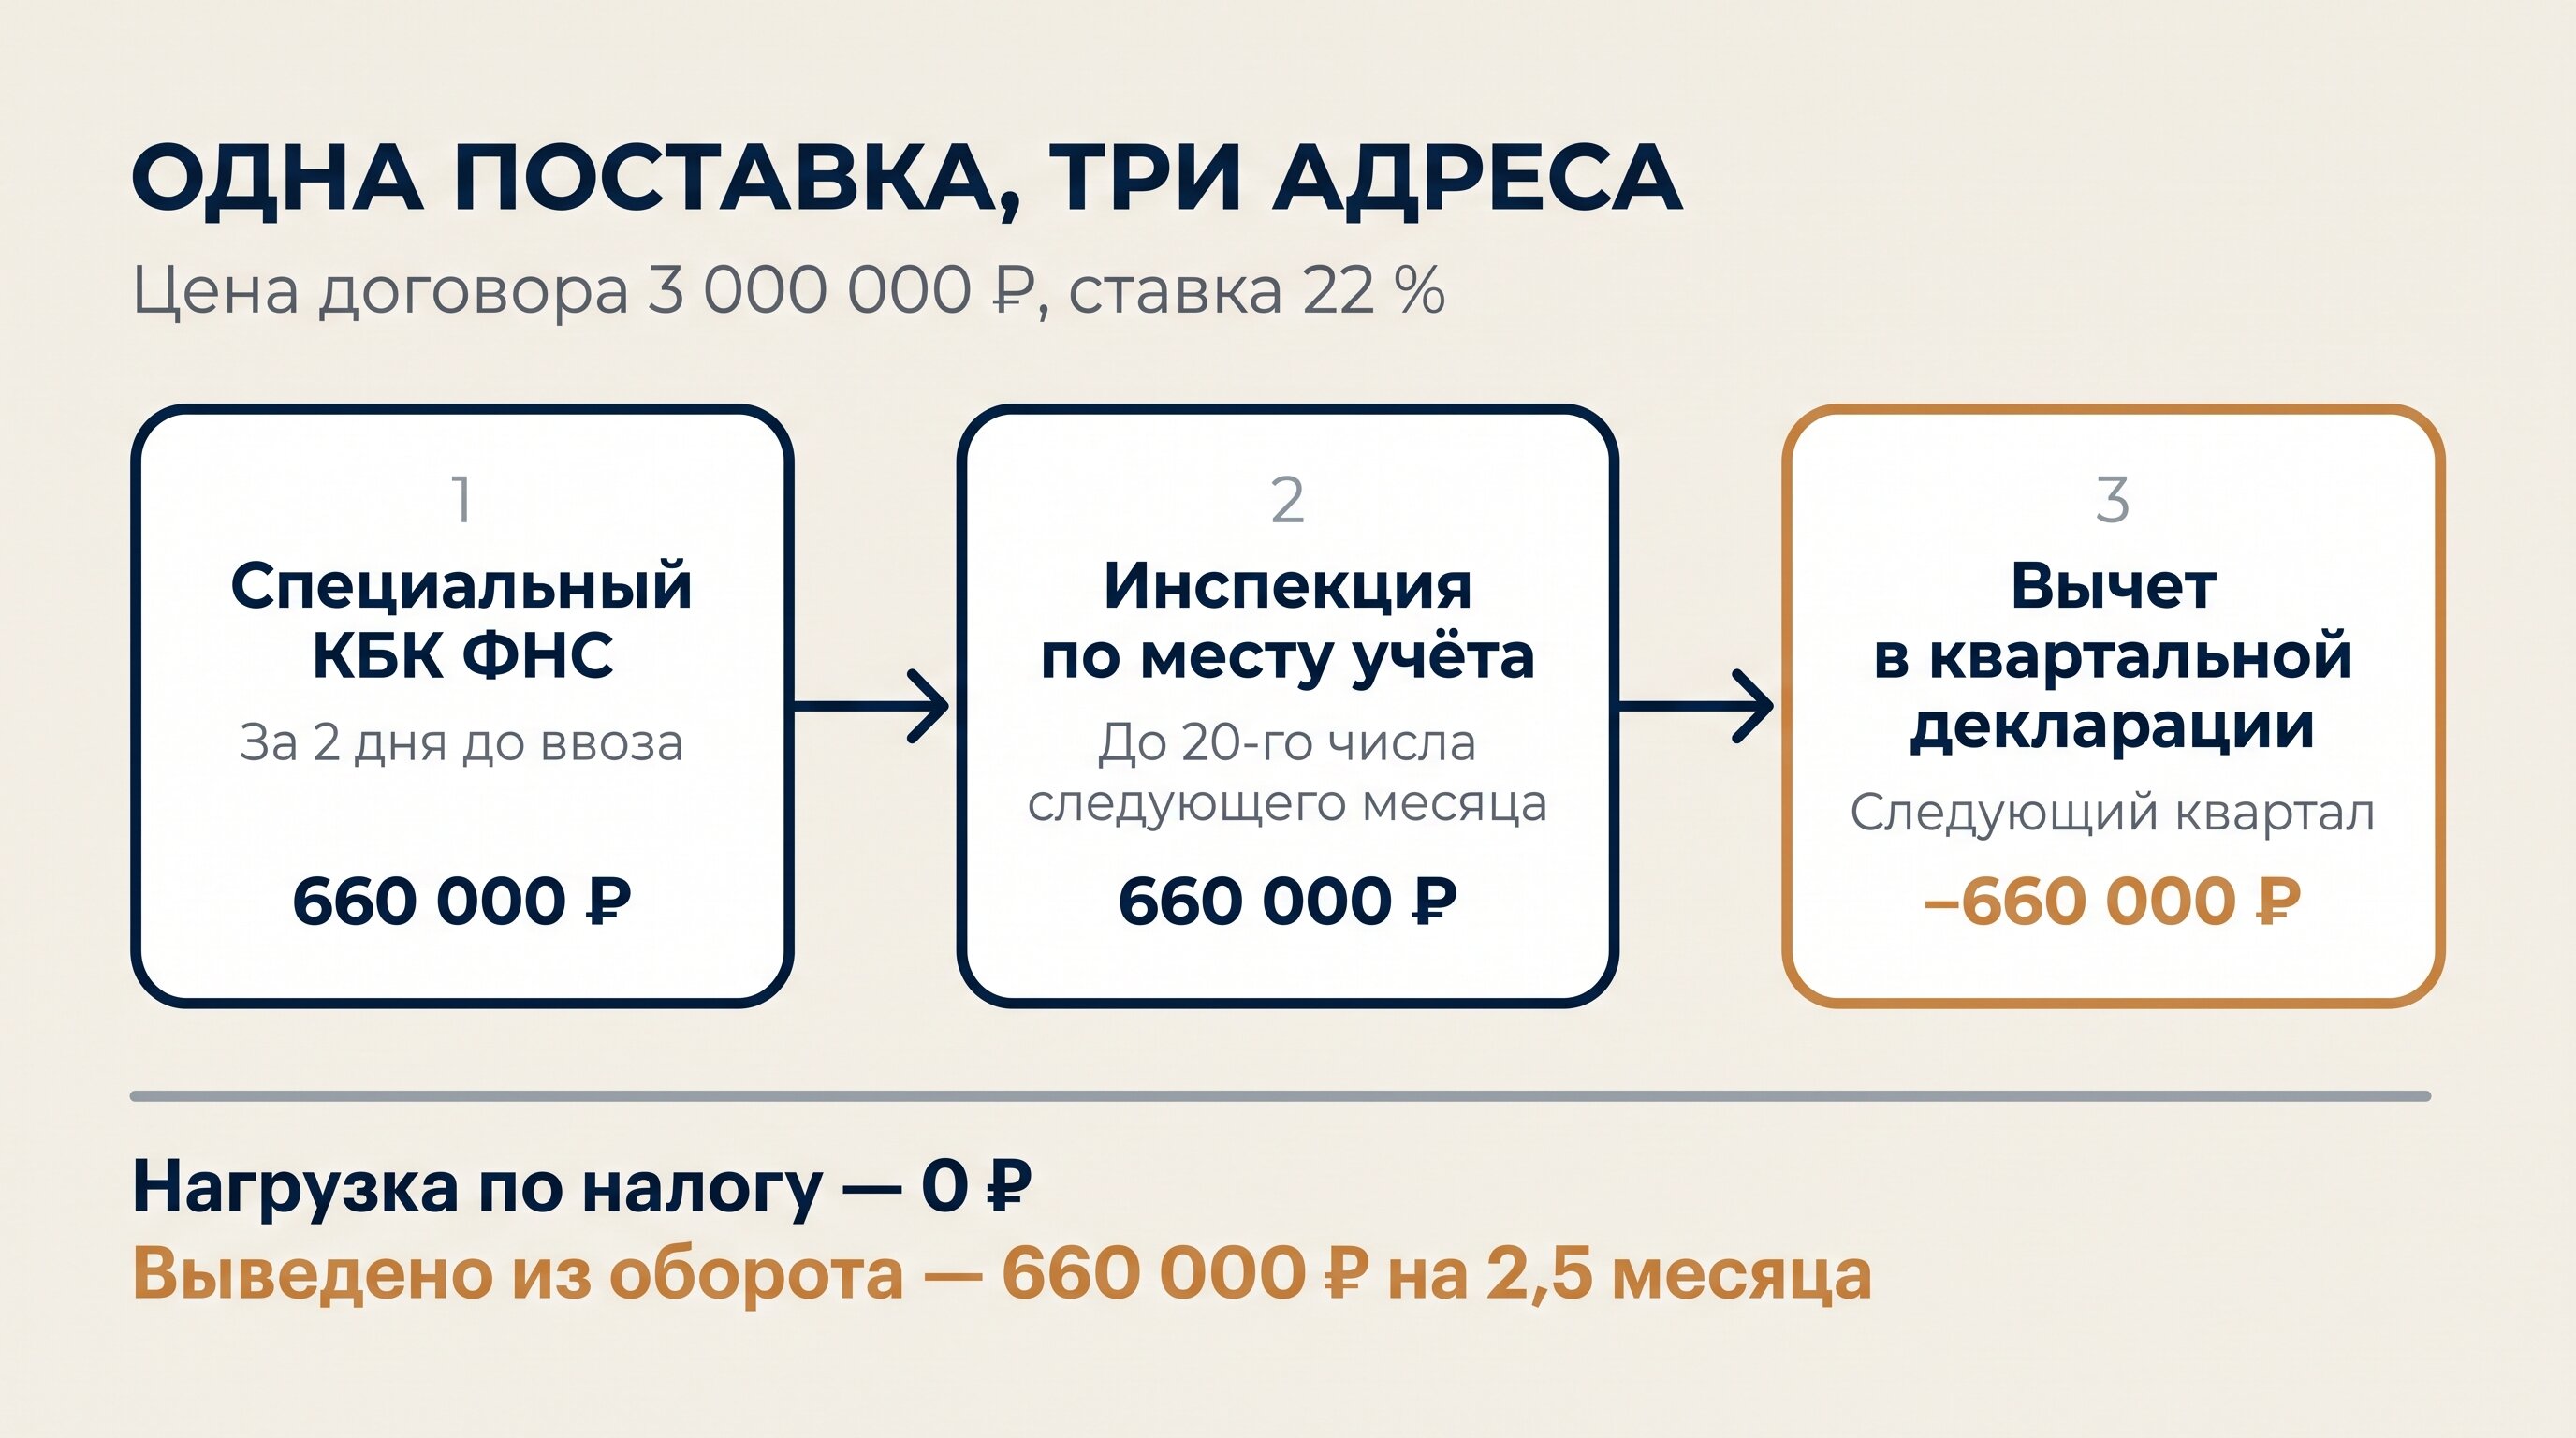
Неподакцизный товар, цена договора 3 000 000 ₽, ставка 22 %, импортёр на общей системе.
| Шаг | Расчёт | Сумма, ₽ |
|---|---|---|
| Обеспечительный платёж до ввоза | 3 000 000 × 22 % | 660 000 |
| Ввозной НДС по факту принятия на учёт | 3 000 000 × 22 % | 660 000 |
| Зачёт обеспечительного платежа | 660 000 − 660 000 | 0 |
| Вычет в декларации за квартал | −660 000 | −660 000 |
| Итоговая нагрузка по налогу | 0 | |
| Средства, выведенные из оборота на 2,5 месяца | 660 000 |
Нагрузки по налогу нет, кассовый разрыв есть. При ежемесячном потоке из трёх таких поставок в обороте постоянно заморожено около двух миллионов рублей, и эту сумму нужно учитывать в оборотном капитале наравне с товарным запасом.
Что происходит при недопоставке
Пришло товара на 2 400 000 ₽ вместо трёх миллионов:
| Позиция | Расчёт | Сумма, ₽ |
|---|---|---|
| Внесено до ввоза | 3 000 000 × 22 % | 660 000 |
| НДС по фактической поставке | 2 400 000 × 22 % | 528 000 |
| Излишек на ЕНС после камеральной проверки | 660 000 − 528 000 | 132 000 |
Излишек появляется на едином налоговом счёте по результатам проверки, и до этого момента распорядиться им нельзя. Завышать сумму обеспечительного платежа «с запасом» дороже, чем уточнять ДОПП при изменении объёма поставки.
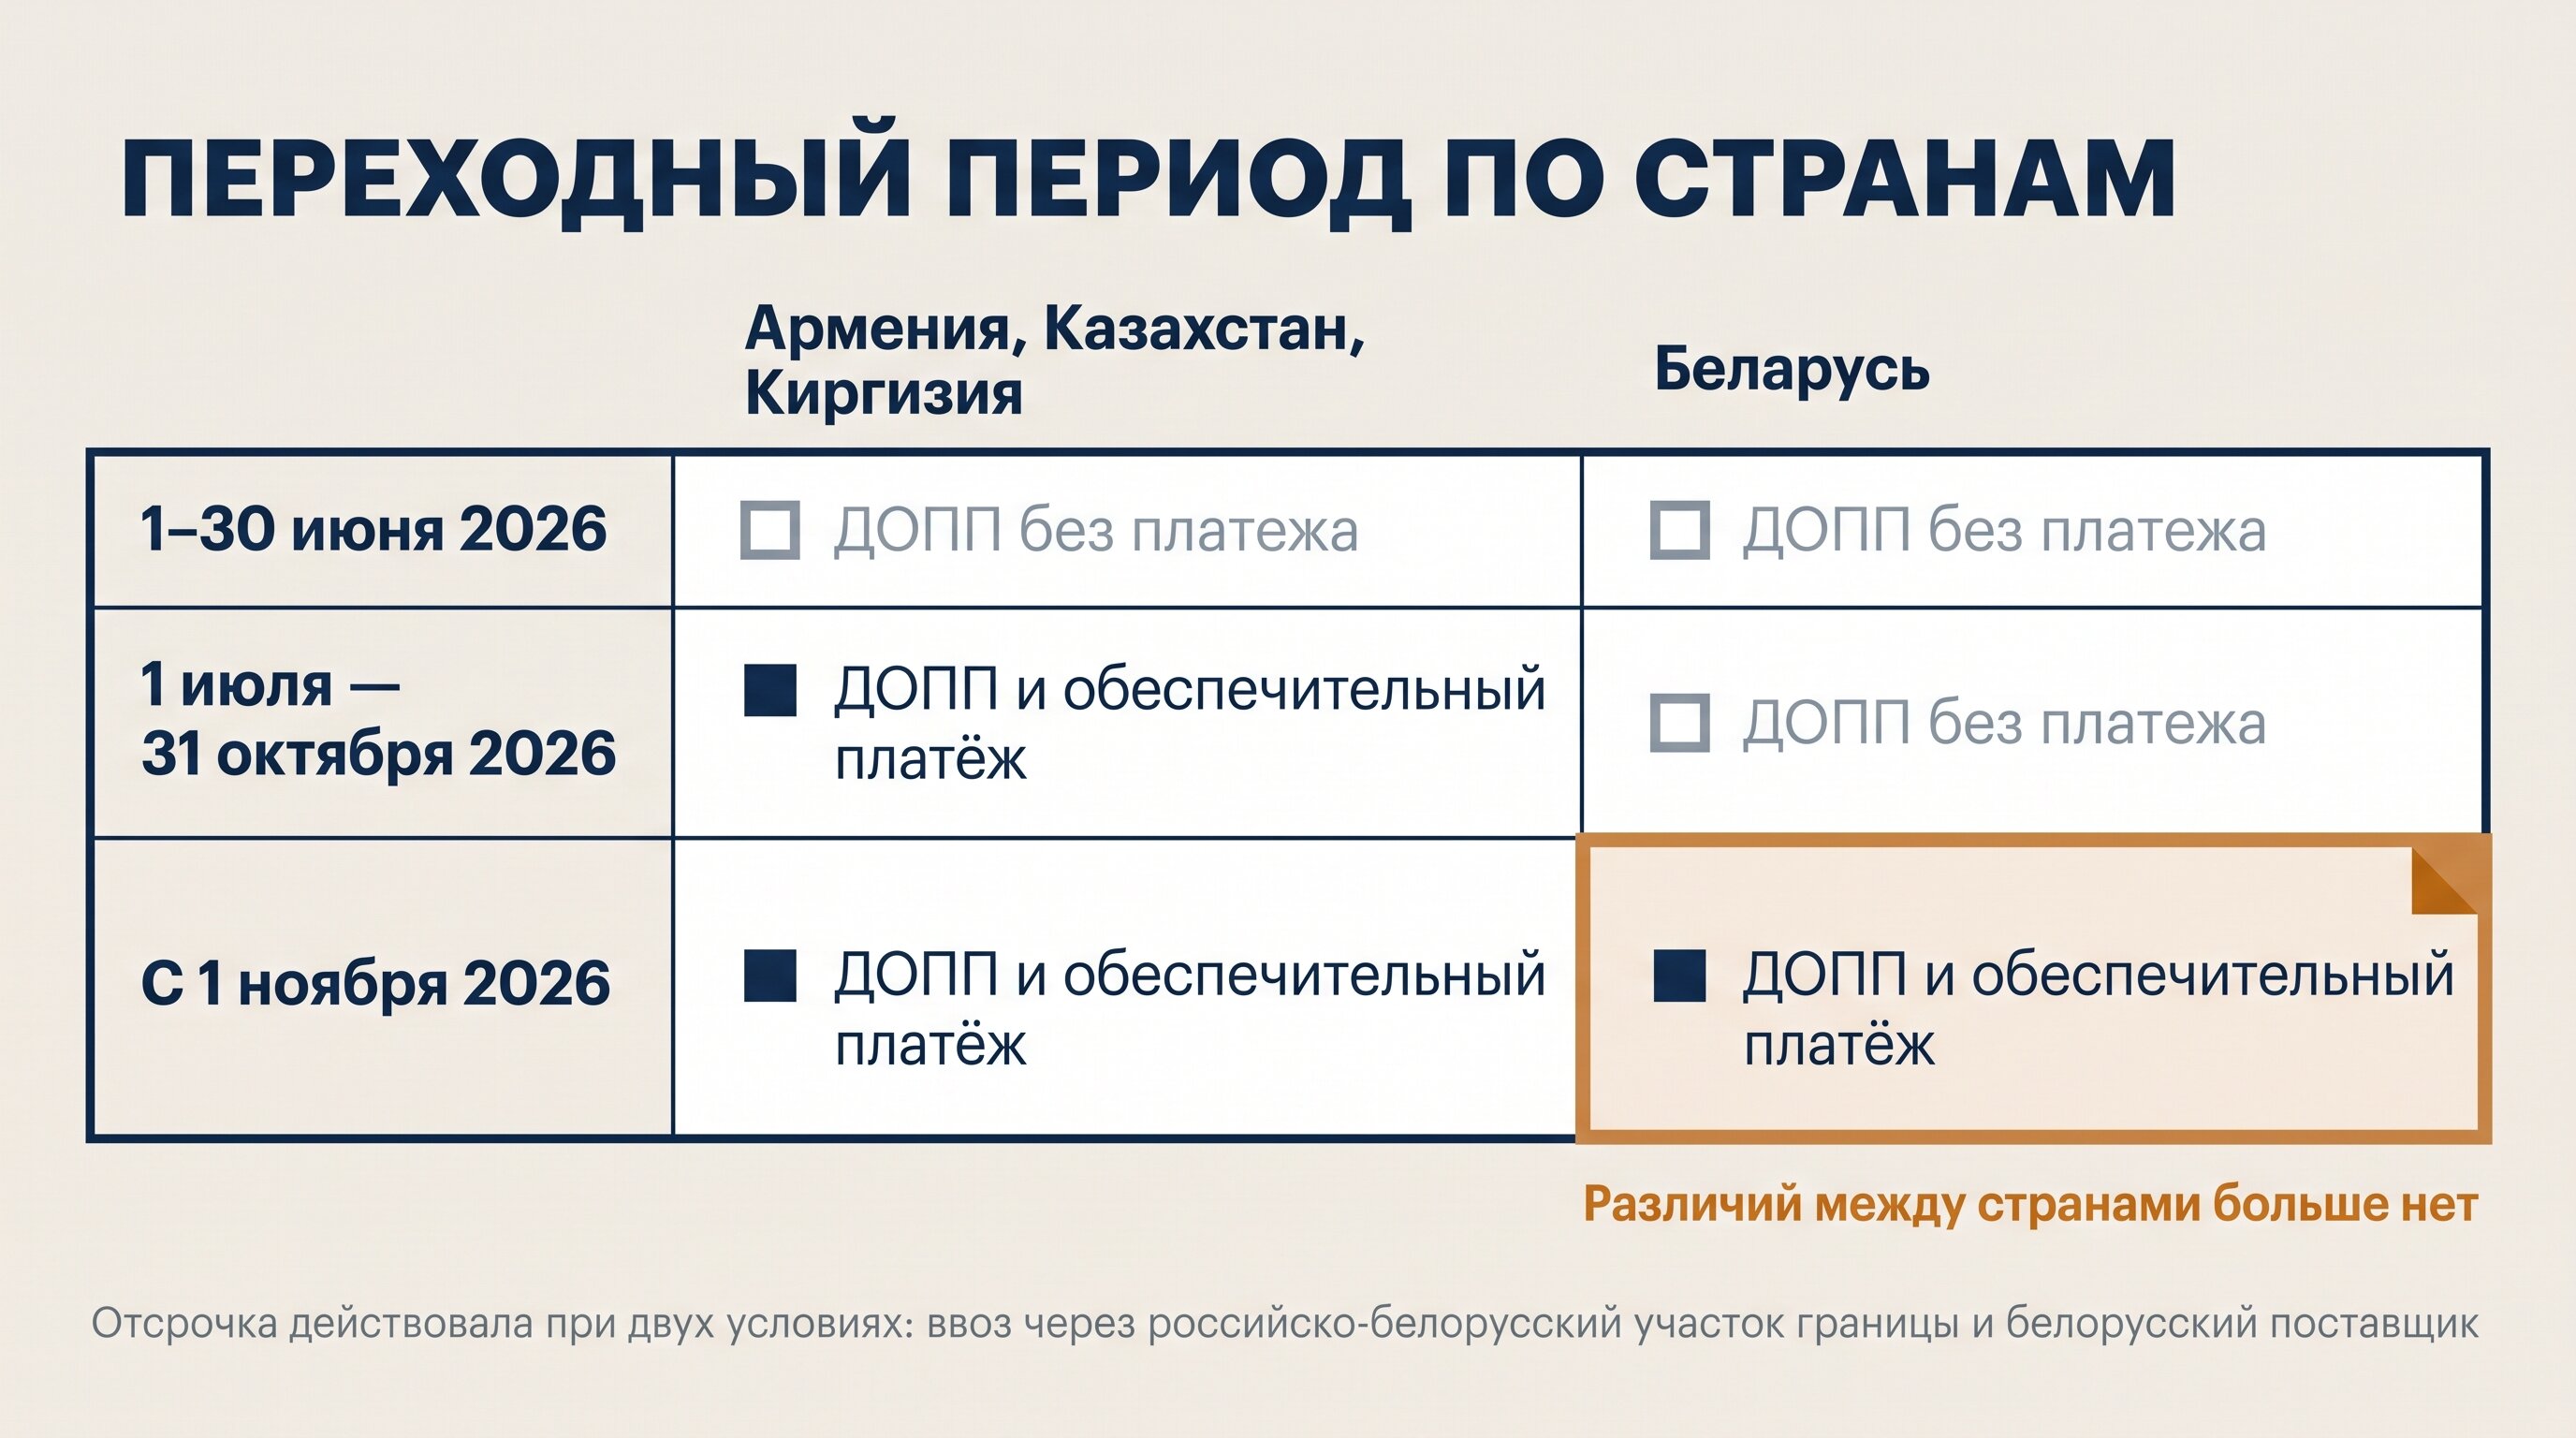
Беларусь: что меняется 1 ноября 2026 года
Переходный период разнёс обязанность по обеспечительному платежу по странам.
| Период | Армения, Казахстан, Киргизия | Беларусь |
|---|---|---|
| 1–30 июня 2026 | ДОПП без платежа | ДОПП без платежа |
| 1 июля — 31 октября 2026 | ДОПП и обеспечительный платёж | ДОПП без платежа |
| С 1 ноября 2026 | ДОПП и обеспечительный платёж | ДОПП и обеспечительный платёж |
Отсрочка по Беларуси действовала при двух условиях одновременно: ввоз через российско-белорусский участок границы и белорусский поставщик. Товар из третьей страны, который шёл через территорию Беларуси, под отсрочку не попадал.
С 1 ноября различий между странами Союза по этому платежу не остаётся. Компаниям, которые работают с белорусскими поставщиками, нужно до конца октября закрыть три вопроса: лимит на специальном счёте под ноябрьские поставки, порядок подачи ДОПП и регламент передачи QR-кода водителю.
Кто не вносит обеспечительный платёж
- Крупнейшие налогоплательщики
- Участники налогового мониторинга
- Уполномоченные экономические операторы
- Резиденты особых экономических зон
- Импортёры товаров, по которым налоговая обязанность не возникает
ДОПП подают все перечисленные категории — освобождение касается только денежной части. Для компаний с регулярным потоком из Союза освобождение от платежа стало ещё одним аргументом в пользу налогового мониторинга и статуса УЭО: освобождается не отдельная поставка, а весь поток.
Частые ошибки и их цена
- Считать срок уплаты от даты ввоза. Отсчёт идёт от месяца принятия товаров на учёт. Машина пришла 31 октября, а на учёт товар принят 3 ноября — срок уплаты сдвигается на 20 декабря.
- Не подать заявление о ввозе в срок. Поставщик теряет подтверждение нулевой ставки по экспорту и выставляет претензию по договору.
- Включить в базу транспорт до границы. База равна цене договора плюс акцизы. Условия поставки влияют на цену договора, но отдельной строкой доставка в базу не добавляется.
- Подать ДОПП в день выезда машины. Обеспечительный платёж требуется за два дня до ввоза, и платёж нужно отразить в документе. Срок подачи считается от границы, а не от погрузки.
- Завысить обеспечительный платёж «с запасом». Излишек уходит на ЕНС после камеральной проверки, и месяц-полтора эти деньги недоступны.
- Применять вычет на УСН со ставкой 5 % или 7 %. Налог уплачен, права на вычет нет, сумма идёт в стоимость товара.
Чек-лист по поставке из ЕАЭС
- Определена дата ввоза, от неё отсчитаны два дня на обеспечительный платёж
- Сумма платежа рассчитана по номенклатуре поставки, ставка проверена по каждой позиции
- Платёж ушёл на КБК 182 1 04 03000 01 1000 110
- ДОПП подан, QR-код получен и передан водителю
- Дата принятия товаров на учёт зафиксирована в учётной системе
- Декларация по косвенным налогам и заявление о ввозе готовы к 20-му числу следующего месяца
- Заявление с отметкой инспекции передано поставщику в срок, прописанный в договоре
- Вычет заявлен в квартальной декларации, комплект подтверждающих документов собран
- Для белорусских поставок после 1 ноября 2026 года заложен лимит на обеспечительные платежи
Частые вопросы
Кто платит НДС при ввозе товаров из ЕАЭС?
Любая организация и любой индивидуальный предприниматель, независимо от системы налогообложения. Платят компании на УСН, на АУСН и те, кто освобождён от НДС по статье 145 НК РФ. Исключение — товары из перечня статьи 150 НК РФ, по которым налог не взимается.
Когда платить ввозной НДС и сдавать декларацию?
До 20-го числа месяца, следующего за месяцем принятия товаров на учёт. В тот же срок сдаются декларация по косвенным налогам и заявление о ввозе товаров и уплате косвенных налогов. Если 20-е приходится на выходной, срок переносится на первый рабочий день.
Что такое ДОПП и зачем нужен QR-код?
Документ о предстоящей поставке подаётся электронно до ввоза товаров из Союза автомобильным транспортом. После проверки ФНС присваивает ему уникальный QR-код, обычно в пределах пятнадцати минут. Водитель предъявляет код на границе; без него транспортное средство на территорию России не проходит.
С какой даты обеспечительный платёж обязателен для поставок из Беларуси?
С 1 ноября 2026 года. До этой даты действовала отсрочка при двух условиях одновременно: ввоз через российско-белорусский участок границы и поставщик из Беларуси. Для Армении, Казахстана и Киргизии платёж обязателен с 1 июля 2026 года.
Как вернуть обеспечительный платёж, если поставка не состоялась?
Излишек учитывается на едином налоговом счёте по результатам камеральной проверки. Автоматического возврата в день расхождения нет, поэтому в планировании стоит закладывать месяц и более. Корректнее уточнить ДОПП при изменении объёма поставки, чем вносить платёж с запасом.
Кто освобождён от обеспечительного платежа?
Крупнейшие налогоплательщики, участники налогового мониторинга, уполномоченные экономические операторы, резиденты особых экономических зон, а также импортёры товаров, по которым налоговая обязанность не возникает. ДОПП эти категории подают в общем порядке — освобождение касается только денежной части.
Распространяется ли СПОТ на железнодорожные и морские поставки?
Пока нет. Система охватывает автомобильные перевозки. Распространение на железнодорожный, воздушный и водный транспорт планируется не ранее 2027 года.
Источники
- Федеральный закон от 17.04.2026 № 101-ФЗ — система подтверждения ожидания поставки товаров
- Постановление Правительства РФ от 29.05.2026 № 641 — переходный период по обеспечительному платежу
- Распоряжение Правительства РФ от 10.11.2025 № 3213-р
- Федеральный закон от 28.11.2025 № 425-ФЗ — ставка НДС 22 % с 1 января 2026 года
- Договор о ЕАЭС, приложение № 18 — Протокол о порядке взимания косвенных налогов
- Налоговый кодекс РФ, статьи 145, 150, 171, 172
Мы на карте
Россия, г. Москва, Большая Новодмитровская улица, 36с12
Гуанчжоу: 广东省广州市越秀区荔德路318号汇富商贸中心A10-102 收货人:伊里. 电话
Иу: 浙江省义乌市北苑街道丹晨一路7号。进门右边849仓库。收货人:张亮.电话
Работаем по будням:
с 08:00 до 22:00