


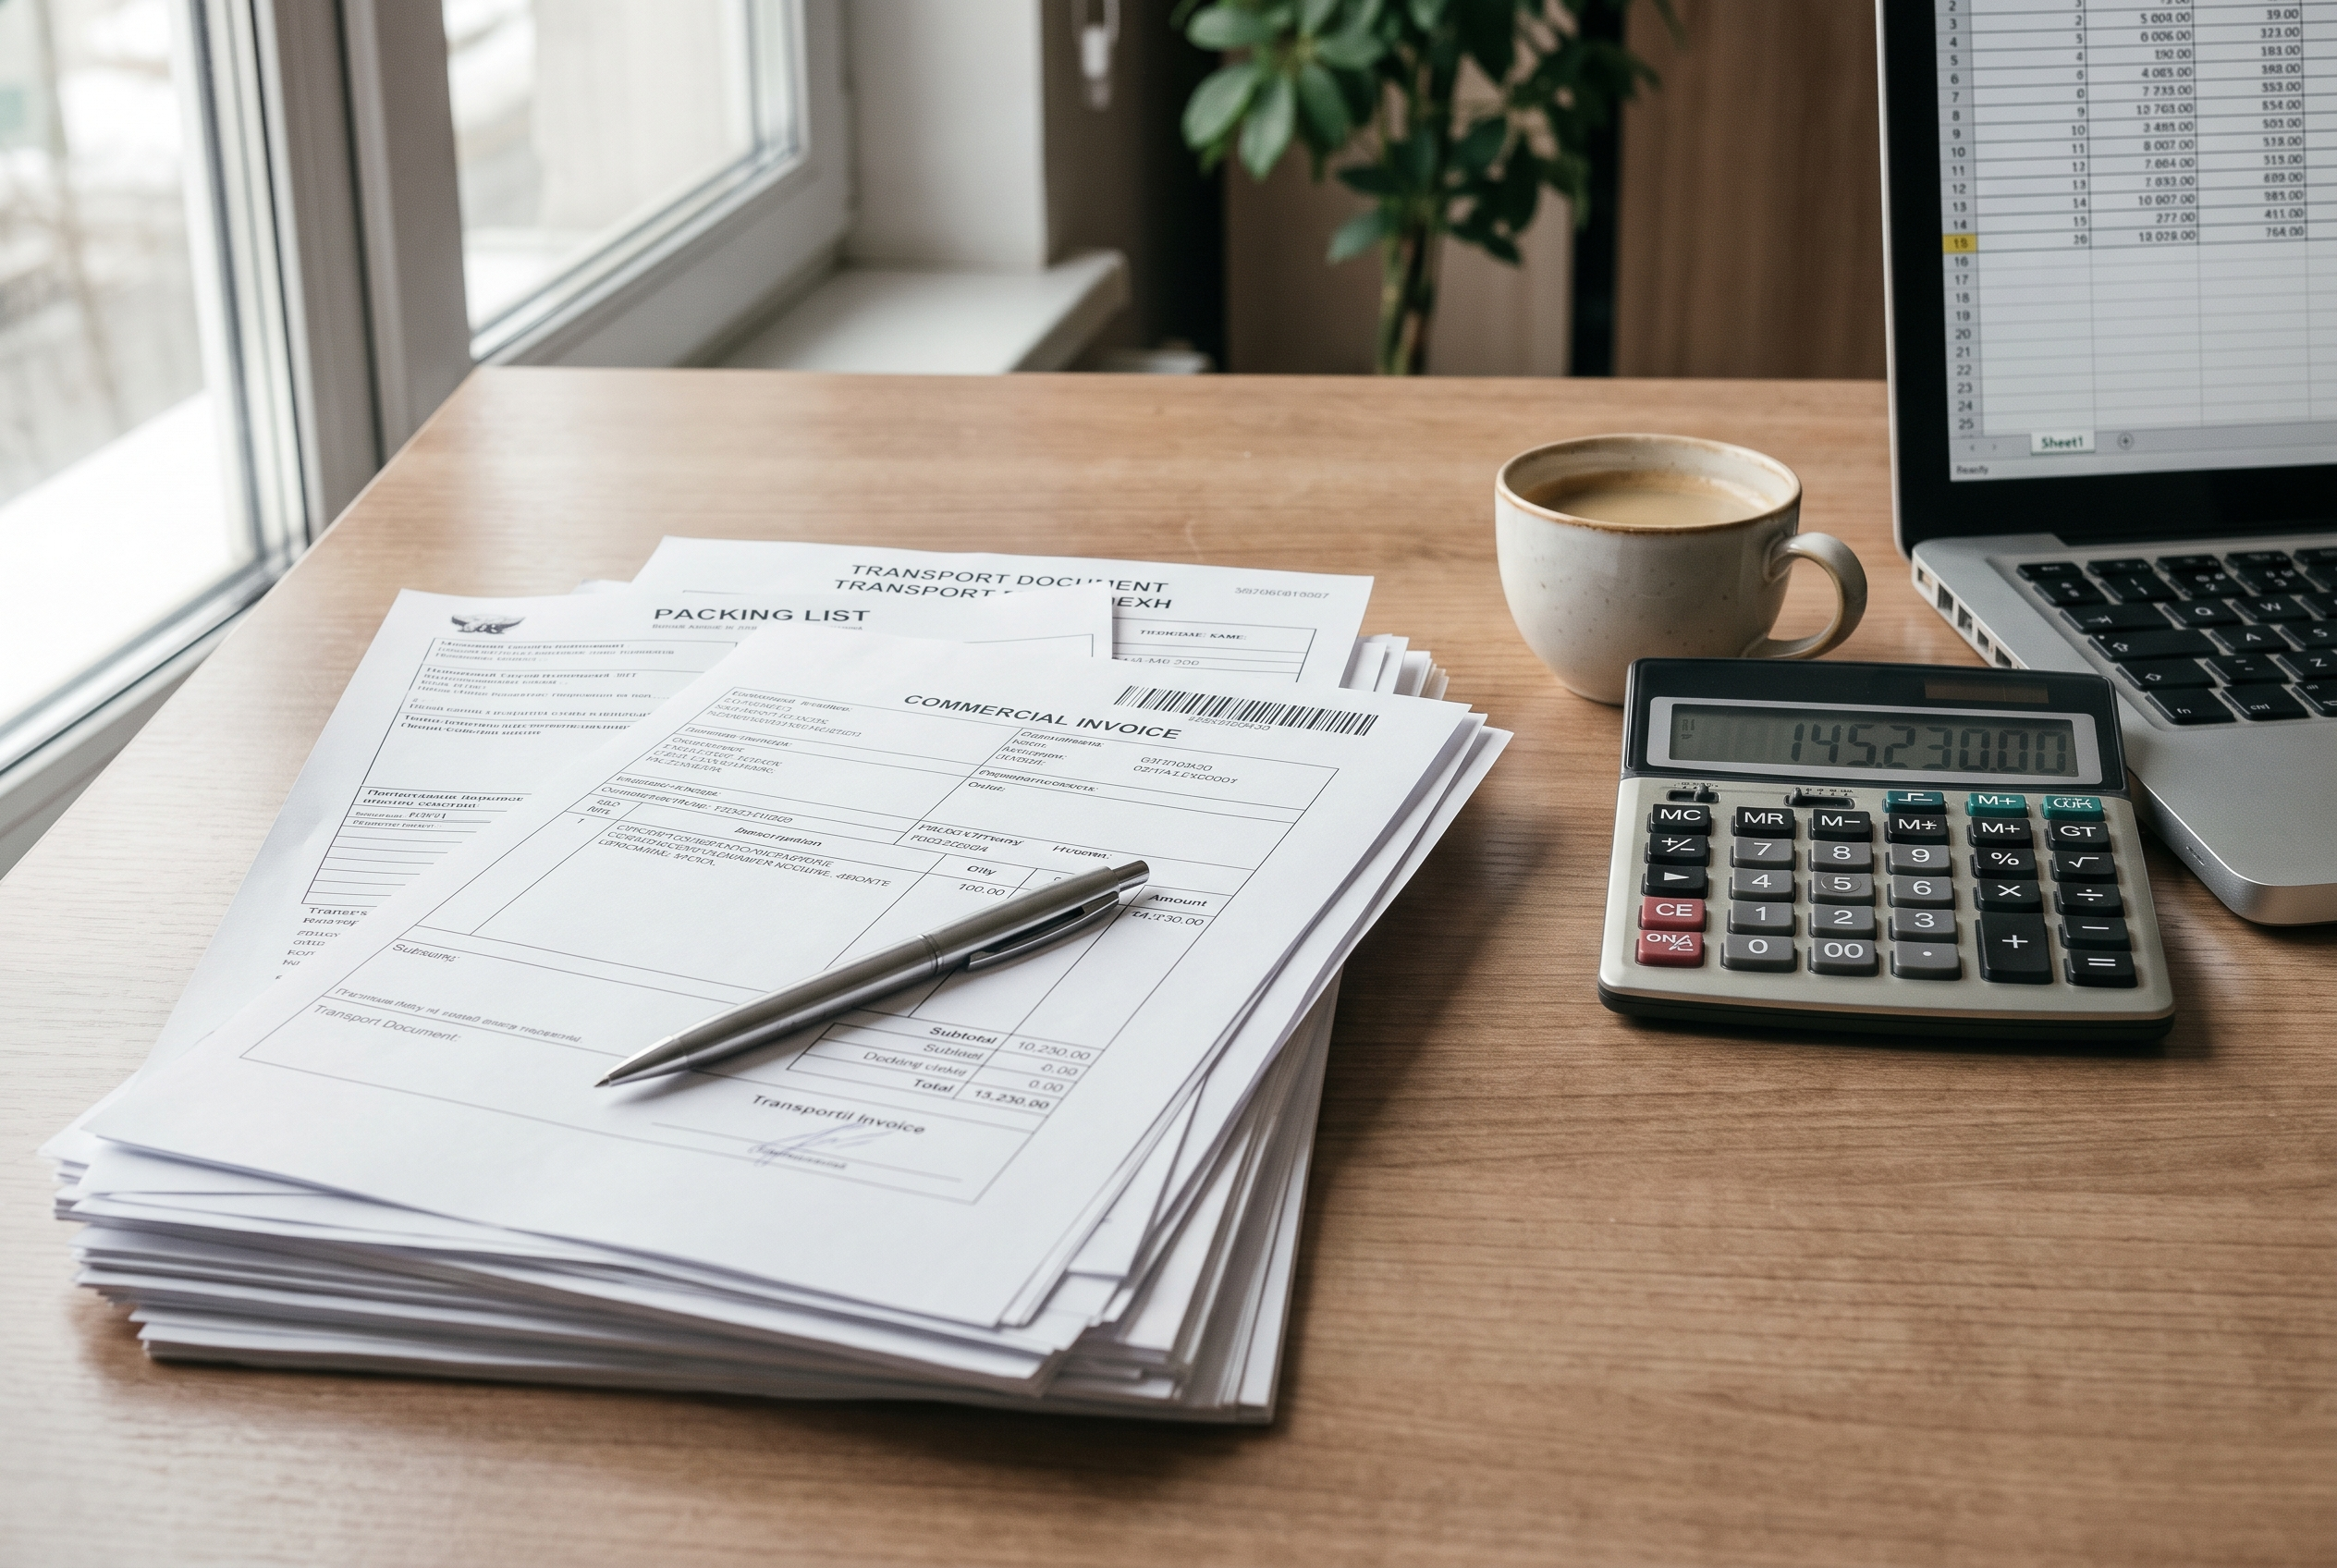
Сумма таможенных платежей известна ещё до того, как поставщик выставит инвойс. Нужны три входных параметра: код ТН ВЭД, базис поставки и ставка пошлины. Всё остальное — арифметика. Разбираем формулу по шагам, даём новые ставки 2026 года и показываем расчёт на партии из Китая, где платежи забрали 31,8% от цены инвойса.
Блог
о Китае
Таможенные платежи: как рассчитать до контракта
Формула целиком
Таможенная стоимость = цена по инвойсу + доставка до границы ЕАЭС
                       + страхование + роялти + упаковка

Пошлина              = Таможенная стоимость × ставка ЕТТ ЕАЭС

НДС                  = (Таможенная стоимость + пошлина + акциз) × 22%

Сбор                 = фиксированная сумма по таблице

ИТОГО                = пошлина + НДС + сбор + акциз
Всё считается в рублях по курсу ЦБ на день регистрации декларации.
Четыре платежа, из которых складывается сумма
Статья 46 ТК ЕАЭС перечисляет состав таможенных платежей: ввозная пошлина, НДС, акциз и сбор за таможенные операции. Три из них считаются от таможенной стоимости, сбор — фиксированная сумма по шкале.
Поверх этого набора существуют платежи, привязанные к конкретной товарной группе: антидемпинговая и специальная защитная пошлина, утилизационный сбор, технологический сбор. Они не входят в базовую формулу и появляются по коду.
Порядок расчёта жёсткий: сначала таможенная стоимость, потом пошлина, потом акциз, и только в самом конце НДС — он начисляется на сумму, в которую пошлина и акциз уже включены. Перестановка шагов занижает базу НДС и даёт расхождение, которое таможня видит в автоматическом режиме.
Шаг 1. Код ТН ВЭД определяет весь расчёт
Код из десяти знаков задаёт ставку пошлины, ставку НДС, необходимость сертификата, попадание под антидемпинговые меры и под маркировку. Ошибка в коде ломает расчёт целиком, а не на одну позицию.
Два инструмента для проверки до контракта:
- Единый таможенный тариф ЕАЭС — утверждён Решением Совета ЕЭК № 80 от 14 сентября 2021 года, действует с изменениями. Даёт ставку пошлины по каждому коду.
- Предварительное решение о классификации — выдаёт ФТС по заявлению конкретного лица. Госпошлина 5 000 рублей, срок рассмотрения до 60 календарных дней, срок действия пять лет со дня принятия. Обязательно для таможенных органов при декларировании тем лицом, которому выдано.
Предварительное решение стоит получать, когда товар технически сложный, когда два соседних кода дают разницу в ставке больше трёх процентных пунктов и когда поставка повторяющаяся. Пять тысяч рублей госпошлины и шестьдесят дней ожидания окупаются первой же партией.
Шаг 2. Таможенная стоимость: что обязаны включить
Основной метод — по стоимости сделки с ввозимыми товарами, статья 39 ТК ЕАЭС. База — цена, фактически уплаченная или подлежащая уплате продавцу. К ней добавляются дополнительные начисления из статьи 40 ТК ЕАЭС.
Расходы, которые забывают добавить
- Перевозка до места прибытия на таможенную территорию ЕАЭС. При морской доставке через Владивосток — фрахт до порта Владивосток. При железнодорожной через Забайкальск — до пограничной станции.
- Погрузка, выгрузка и перевалка на этом же участке маршрута.
- Страхование груза.
- Лицензионные и иные платежи за использование объектов интеллектуальной собственности, если уплата является условием продажи.
- Стоимость тары и упаковки, включая работы по упаковке.
- Товары и услуги, предоставленные покупателем продавцу бесплатно или по сниженной цене: материалы, инструменты, пресс-формы, конструкторская документация.
Пресс-формы — частая находка проверяющих. Импортёр оплатил оснастку отдельным платежом, в инвойс она не вошла, в таможенную стоимость не попала. При постконтроле сумма доначисляется вместе со штрафом.
Курс пересчёта
Пересчёт в рубли идёт по курсу Банка России, действующему на день регистрации декларации на товары. Не на дату контракта, не на дату инвойса, не на дату оплаты поставщику.
Разрыв между подписанием контракта и подачей декларации — от 30 до 60 дней для морской доставки из Китая. Курсовое движение на 4–5% за этот срок переносится в платежи напрямую.
Шаг 3. Ввозная пошлина
| Тип ставки | Как считается | Пример |
|---|---|---|
| Адвалорная | Процент от таможенной стоимости | 5% от 3 813 385 ₽ |
| Специфическая | Сумма за единицу измерения | 0,5 евро за 1 кг |
| Комбинированная | Большее из двух значений | 10%, но не менее 0,8 евро за кг |
Комбинированная ставка требует двух расчётов и выбора большей суммы. Экономия на весе здесь не работает: если специфическая часть дала больше, платить придётся по ней.
Пошлины нет у товаров из стран, с которыми у ЕАЭС действует зона свободной торговли — Вьетнам, Сербия, Иран. Для нулевой ставки нужен сертификат происхождения формы, предусмотренной соглашением, оформленный до отгрузки.
Шаг 4. НДС 22% и другая арифметика для УСН
С 1 января 2026 года базовая ставка НДС составляет 22% — Федеральный закон от 28 ноября 2025 года № 425-ФЗ. Льготная ставка 10% сохранена для продовольствия, детских товаров, лекарств и печатной продукции.
Налоговая база при импорте определяется по статье 160 НК РФ:
База НДС = таможенная стоимость + ввозная пошлина + акциз
Дальше начинается развилка, которая решает экономику поставки.
Импортёр на ОСНО. Уплаченный на таможне НДС принимается к вычету по статьям 171 и 172 НК РФ: нужны декларация на товары, подтверждение уплаты и принятие товара к учёту. Налог проходит транзитом и не ложится на себестоимость.
Импортёр на УСН со ставкой 5% или 7%. Вычет не применяется. Весь ввозной НДС включается в стоимость товара и остаётся в себестоимости навсегда.
С 1 января 2026 года порог дохода, после которого упрощенец обязан платить НДС, снижен до 20 млн рублей за предыдущий год. Под обязанность попали компании, которые раньше спокойно работали без НДС.
Выбор ставки на УСН для импортёра считается в деньгах, а не по привычке. При высокой доле импорта в себестоимости ставка 22% с правом вычета выгоднее ставки 5% без вычета — цифры из примера ниже показывают порядок разницы.
Шаг 5. Сбор за таможенные операции: новая таблица 2026
Ставки повышены Постановлением Правительства РФ от 23 октября 2025 года № 1638, которое внесло изменения в Постановление № 1637 от 28 ноября 2024 года. Действуют с 1 января 2026 года.
| Таможенная стоимость, ₽ | Сбор в 2025, ₽ | Сбор в 2026, ₽ |
|---|---|---|
| до 200 000 включительно | 1 067 | 1 231 |
| 200 000,01 – 450 000 | 2 134 | 2 462 |
| 450 000,01 – 1 200 000 | 4 269 | 4 924 |
| 1 200 000,01 – 2 700 000 | 11 746 | 13 541 |
| 2 700 000,01 – 4 200 000 | 16 524 | 18 465 |
| 4 200 000,01 – 5 500 000 | 21 344 | 21 344 |
| 5 500 000,01 – 10 000 000 | 27 540 | 49 240 |
| свыше 10 000 000 | 30 000 | 73 860 |
Верхний порог поднят с 7 до 10 млн рублей, максимальная ставка выросла в 2,46 раза. Для деклараций на радиоэлектронную продукцию применяется максимальная ставка 73 860 рублей.
Крупные поставки подорожали сильнее всего: партия на 12 млн рублей раньше давала сбор 30 000 рублей, теперь 73 860. При двадцати декларациях в год разница составит 877 200 рублей.
Платежи, которые всплывают дополнительно
Антидемпинговая, компенсационная, специальная защитная пошлина. Назначается решением Коллегии ЕЭК по конкретным кодам и конкретным производителям. Ставки доходят до 50% и выше. Проверяется по коду до подписания контракта — список действующих мер опубликован на сайте ЕЭК.
Утилизационный сбор. Автомобили, прицепы, самоходные машины, спецтехника. Считается как базовая ставка, умноженная на коэффициент, зависящий от типа техники, возраста и мощности двигателя.
Акциз. Алкоголь, табак, автомобили, мотоциклы, нефтепродукты. Ставки — статья 193 НК РФ. Акциз увеличивает базу НДС.
Технологический сбор. Новый платёж для импортёров и производителей электроники. Срок введения перенесён с 1 сентября на 1 декабря 2026 года Федеральным законом от 26 июня 2026 года № 195-ФЗ. Минпромторг рассчитал ставки от медианной таможенной стоимости 2025 года: ноутбуки и планшеты — 500 рублей за единицу при наличии в системе маркировки и 992 рубля при отсутствии, смартфоны — 250 и 496 рублей соответственно. Предельный размер ограничен 5 000 рублями за единицу. Платёж вносится через ГИС промышленности до выпуска товара в оборот.
Пример расчёта: партия светильников из Китая
Исходные данные:
- Товар: светодиодные светильники, код группы 9405
- Контракт: 42 000 USD, базис FOB Нинбо
- Морской фрахт Нинбо — Владивосток: 4 700 USD
- Страхование: 90 USD
- Ставка пошлины: 5%
- Курс ЦБ на день регистрации декларации: 81,50 ₽/USD
| Строка расчёта | Сумма |
|---|---|
| Цена по инвойсу | 42 000 USD |
| Фрахт до границы ЕАЭС | 4 700 USD |
| Страхование | 90 USD |
| Таможенная стоимость | 46 790 USD = 3 813 385 ₽ |
| Пошлина 5% | 190 669 ₽ |
| База НДС (3 813 385 + 190 669) | 4 004 054 ₽ |
| НДС 22% | 880 892 ₽ |
| Сбор за таможенные операции | 18 465 ₽ |
| Таможенные платежи, всего | 1 090 026 ₽ |
ОСНО и УСН: разница в 880 тысяч на одной поставке
| Режим | НДС к вычету | Остаётся в себестоимости | Доля от инвойса |
|---|---|---|---|
| ОСНО | 880 892 ₽ | 209 134 ₽ | 6,1% |
| УСН, ставка 5% | 0 | 1 090 026 ₽ | 31,8% |
На одной партии разница — 880 892 рубля. При шести поставках в год упрощенец со ставкой 5% отдаёт в себестоимость свыше 5,2 млн рублей невозвратного налога.
Расчёт меняется, если наценка высокая, а доля импорта в выручке небольшая — тогда ставка 5% выигрывает за счёт низкого налога с продаж. Считать нужно по своим цифрам, модель собирается за полчаса в таблице.
Пять ошибок с ценой в деньгах
Фрахт не включили в таможенную стоимость. Декларант взял за базу инвойс 42 000 USD и не добавил доставку. Платежи вышли 980 328 рублей вместо 1 090 026. Недоплата — 109 698 рублей. Часть 2 статьи 16.2 КоАП предусматривает штраф от 50 до 200% неуплаченной суммы: от 54 849 до 219 396 рублей сверх доплаты.
Посчитали по курсу на дату контракта. Разница между курсом 78,00 на день подписания и 81,50 на день декларации дала рост платежей с 1 044 008 до 1 090 026 рублей — 46 018 рублей, или 4,4%. Бюджет закупки, сверстанный по старому курсу, не сходится.
Применили прошлогоднюю таблицу сборов. На партии в 3,8 млн рублей ошибка стоит 1 941 рубль. На партии свыше 10 млн — 43 860 рублей за каждую декларацию.
Пропустили антидемпинговую меру. Код попал под решение Коллегии ЕЭК со ставкой 25%. Расчёт, сделанный без неё, занижен на четверть таможенной стоимости. На нашем примере это 953 346 рублей.
Оплатили оснастку отдельным переводом. Пресс-формы на 6 000 USD оплачены вне инвойса и не попали в таможенную стоимость. Доначисление при постконтроле — 160 000 рублей с лишним, плюс штраф.
Чек-лист: что проверить до подписания контракта
- Код ТН ВЭД подтверждён — техническим описанием или предварительным решением ФТС
- Ставка пошлины сверена с действующей редакцией ЕТТ ЕАЭС
- Код проверен по реестру действующих антидемпинговых и защитных мер ЕЭК
- Базис поставки зафиксирован в контракте, определено место прибытия на территорию ЕАЭС
- Стоимость фрахта до границы подтверждена договором с перевозчиком
- Страхование оформлено, премия известна до отгрузки
- Роялти, оснастка, упаковка учтены в расчёте или включены в инвойс
- Проверено требование сертификата, декларации соответствия, маркировки
- Для налогового режима посчитаны оба сценария — с вычетом НДС и без него
- Заложен курсовой резерв 5% к плановой сумме платежей
- Авансовые платежи на едином лицевом счёте пополнены до подачи декларации
Частые вопросы
Как рассчитать таможенные платежи при импорте из Китая?
Определите код ТН ВЭД и ставку пошлины по ЕТТ ЕАЭС. Сложите цену инвойса, фрахт до границы ЕАЭС и страхование — получится таможенная стоимость. Начислите пошлину, прибавьте её к стоимости и начислите НДС 22% на полученную сумму. Добавьте сбор по таблице 2026 года.
Какой НДС платить на таможне в 2026 году?
Базовая ставка — 22% с 1 января 2026 года по Федеральному закону № 425-ФЗ. Для продовольствия, детских товаров, лекарств и печатной продукции сохранена ставка 10%. База — таможенная стоимость плюс пошлина плюс акциз.
Сколько стоит таможенное оформление в 2026 году?
Сбор за таможенные операции зависит от таможенной стоимости: от 1 231 рубля для партий до 200 тысяч рублей до 73 860 рублей для партий свыше 10 млн. Ставки установлены Постановлением Правительства № 1638 от 23 октября 2025 года.
Входит ли доставка в таможенную стоимость?
Входит часть маршрута до места прибытия товара на таможенную территорию ЕАЭС. Фрахт из Китая до Владивостока включается, перевозка Владивосток — Москва нет. Основание — статья 40 ТК ЕАЭС.
Можно ли вернуть НДС, уплаченный на таможне?
Компания на ОСНО принимает ввозной НДС к вычету по декларации на товары и подтверждению уплаты. Компания на УСН со ставкой 5% или 7% вычет не применяет — налог включается в стоимость товара.
По какому курсу считать таможенные платежи?
По курсу Банка России на день регистрации декларации на товары. Курс на дату контракта, инвойса или оплаты поставщику в расчёте не участвует.
Источники
- Таможенный кодекс ЕАЭС, статьи 39, 40, 46, 53
- Налоговый кодекс РФ, статьи 160, 171, 172, 193
- Федеральный закон от 28.11.2025 № 425-ФЗ — ставка НДС 22%
- Федеральный закон от 26.06.2026 № 195-ФЗ — перенос технологического сбора
- Постановление Правительства РФ от 23.10.2025 № 1638 — ставки таможенных сборов
- Решение Совета ЕЭК от 14.09.2021 № 80 — Единый таможенный тариф ЕАЭС
- КоАП РФ, часть 2 статьи 16.2
Мы на карте
Россия, г. Москва, Большая Новодмитровская улица, 36с12
Гуанчжоу: 广东省广州市越秀区荔德路318号汇富商贸中心A10-102 收货人:伊里. 电话
Иу: 浙江省义乌市北苑街道丹晨一路7号。进门右边849仓库。收货人:张亮.电话
Работаем по будням:
с 08:00 до 22:00