


Таможенная стоимость — база, от которой считаются пошлина и НДС. Ошибка в ней умножается на ставки и возвращается доначислением со штрафом до двукратного размера недоплаты. Разбираем, что обязаны включить, что обязаны исключить, как работают шесть методов и почему одна и та же партия на четырёх базисах Инкотермс даёт одну и ту же цифру.
Блог
о Китае
Таможенная стоимость: как её определяют и за что доначисляют
Из чего состоит таможенная стоимость
Цена, фактически уплаченная или подлежащая уплате продавцу
+ вознаграждение посредникам и брокерам
+ тара и упаковка, включая работы по упаковке
+ материалы, инструменты, пресс-формы, предоставленные покупателем
+ лицензионные платежи и роялти, если их уплата — условие продажи
+ часть дохода от перепродажи, причитающаяся продавцу
+ перевозка до места прибытия на территорию ЕАЭС
+ погрузка, выгрузка, перевалка на этом участке
+ страхование
= ТАМОЖЕННАЯ СТОИМОСТЬ

Вычитается, если выделено отдельной строкой в документах:
− перевозка по таможенной территории ЕАЭС
− монтаж, наладка, обслуживание после ввоза
− таможенные пошлины и налоги
Что входит в таможенную стоимость и что остаётся за её рамками
Статья 40 ТК ЕАЭС перечисляет дополнительные начисления, статья 40 в части третьей — вычеты. Разделение проходит по географии и по моменту: всё до границы ЕАЭС добавляется, всё после неё вычитается при условии, что сумма выделена в документах отдельной строкой.
| Добавляется к цене | Вычитается из цены |
|---|---|
| Перевозка до места прибытия на территорию ЕАЭС | Перевозка по территории ЕАЭС после прибытия |
| Погрузка и перевалка до границы | Монтаж, сборка, наладка после ввоза |
| Страхование груза | Техническое обслуживание и обучение персонала |
| Тара, упаковка, работы по упаковке | Таможенные пошлины, налоги и сборы |
| Пресс-формы, инструменты, материалы от покупателя | Проценты по рассрочке платежа |
| Роялти и лицензионные платежи как условие продажи | Дивиденды и иные платежи, не связанные с товаром |
| Вознаграждение посредника, кроме закупочной комиссии |
Условие по вычетам жёсткое: суммы должны быть выделены в коммерческих документах и подтверждены. Общая цифра в инвойсе с пометкой «включая доставку» вычету не поддаётся, таможня возьмёт за базу весь инвойс.
Шесть методов и порядок их применения
Методы применяются последовательно. Переход к следующему возможен только тогда, когда предыдущий применить невозможно. Перепрыгнуть с первого сразу на шестой таможня не вправе, и в суде это один из самых результативных доводов декларанта.
Метод 1 и четыре условия, при которых он работает
Основной метод — по стоимости сделки с ввозимыми товарами, статья 39 ТК ЕАЭС. Применяется при одновременном соблюдении четырёх условий:
- Нет ограничений на распоряжение товаром, кроме установленных законодательством, географических и не влияющих на цену
- Продажа и цена не зависят от условий, влияние которых на цену невозможно определить количественно
- Никакая часть дохода от последующей перепродажи не причитается продавцу, либо она добавлена к цене
- Покупатель и продавец не взаимосвязаны, либо взаимосвязь не повлияла на цену
Около девяти из десяти деклараций оформляются по первому методу. Задача декларанта — удержать сделку в этих рамках и подтвердить их документами.
Методы 2 и 3: идентичные и однородные товары
Второй метод берёт стоимость сделки с идентичными товарами, третий — с однородными. Условие по времени: товары ввезены в тот же или соответствующий период, но не ранее чем за 90 календарных дней до ввоза оцениваемых. Когда подходящих цен несколько, применяется самая низкая.
Правило о самой низкой цене работает в пользу декларанта и редко применяется таможней добровольно. Требование применить его — рабочий довод при оспаривании.
Методы 4, 5 и 6
Метод вычитания. За основу берётся цена продажи товара на территории Союза, из неё вычитаются прибыль, коммерческие расходы, перевозка по территории, пошлины и налоги.
Метод сложения. Складываются расходы на материалы и производство, обычная прибыль, коммерческие расходы, перевозка и страхование. Требует коммерческих документов производителя, составленных по общепринятым принципам бухгалтерского учёта. Производитель такие документы отдаёт редко.
Резервный метод. Стоимость определяется на основе сведений, имеющихся на таможенной территории Союза, с гибким применением предыдущих методов. Чаще всего именно шестым методом таможня поднимает стоимость до индикативного уровня.
Взаимосвязанные лица: что придётся доказывать
Взаимосвязь сама по себе не блокирует первый метод. Она создаёт обязанность доказать, что цена сложилась так же, как сложилась бы между независимыми сторонами.
Доказательства, которые принимаются:
- Сопоставление с ценой продажи идентичных или однородных товаров независимым покупателям
- Расчёт по методу вычитания или сложения, подтверждающий уровень цены
- Описание принятой в группе методики ценообразования, трансфертная документация
- Прайс-лист производителя, одинаковый для связанных и независимых покупателей
Компании, работающие через собственное закупочное подразделение за рубежом, попадают в эту категорию почти всегда. Пакет доказательств собирается один раз и используется по всем поставкам.
Роялти и лицензионные платежи
Роялти включается в таможенную стоимость при одновременном выполнении двух условий: платёж относится к ввозимому товару и его уплата является условием продажи этого товара.
Практические маркеры, по которым таможня определяет связь:
- Лицензионный договор прямо упоминает ввозимый товар или товарный знак на нём
- Продавец и лицензиар входят в одну группу
- Договор поставки содержит отсылку к лицензионному соглашению
- Поставщик вправе прекратить отгрузки при неуплате роялти
Распределение роялти по партиям делается пропорционально стоимости или количеству, методика фиксируется письменно и применяется последовательно. Задним числом разложить годовой платёж по двадцати декларациям не получится.
Транспорт: где проходит граница включения
В таможенную стоимость входит перевозка до места прибытия товара на таможенную территорию ЕАЭС. Дальше начинается территория Союза, и расходы вычитаются.
| Маршрут | Где проходит граница расчёта |
|---|---|
| Море, Китай — Владивосток | Порт Владивосток: фрахт включается, ж/д до Москвы вычитается |
| Железная дорога через Забайкальск | Пограничная станция Забайкальск |
| Автотранспорт через Казахстан | Внешняя граница ЕАЭС на казахстанско-китайском участке |
| Авиа, прямой рейс в Москву | Аэропорт прибытия, вычитать нечего |
Сквозная ставка «от двери до двери» одной строкой создаёт проблему: разделить её на части без подтверждающих документов нельзя. Перевозчика просят выставить счёт с разбивкой по плечам до подачи декларации, а не после запроса таможни.
Один товар, четыре базиса поставки, одна стоимость
Распространённое заблуждение: базис Инкотермс меняет таможенную стоимость. При корректном расчёте стоимость остаётся одинаковой, меняется только то, что приходится добавлять или вычитать.
Партия светодиодных светильников, маршрут Нинбо — Владивосток — Москва. Составляющие: товар у производителя 42 000 USD, доставка по Китаю до порта 800 USD, портовые сборы 350 USD, морской фрахт 4 700 USD, страхование 90 USD, перевозка Владивосток — Москва 5 060 USD.
| Базис | Сумма инвойса | Что делаем | Таможенная стоимость |
|---|---|---|---|
| EXW Нинбо | 42 000 USD | добавляем 800 + 350 + 4 700 + 90 | 47 940 USD |
| FOB Нинбо | 43 150 USD | добавляем 4 700 + 90 | 47 940 USD |
| CIF Владивосток | 47 940 USD | добавлять нечего | 47 940 USD |
| DAP Москва | 53 000 USD | вычитаем 5 060 по территории ЕАЭС | 47 940 USD |
Четыре разных контракта, четыре разных инвойса, одна таможенная стоимость — 47 940 долларов, или 3 907 110 рублей по курсу 81,50.
Ошибки возникают на краях таблицы. На EXW и FOB забывают добавить, на DAP забывают вычесть.
Цена ошибки на обоих краях
EXW, взяли только инвойс 42 000 USD. Таможенная стоимость занижена на 484 110 рублей. Недоплата: пошлина 5% — 24 206 рублей, НДС 22% — 111 830 рублей, всего 136 036 рублей. Часть 2 статьи 16.2 КоАП добавляет штраф от 50 до 200% неуплаченной суммы: от 68 018 до 272 072 рублей.
DAP, не вычли перевозку по территории ЕАЭС. Стоимость завышена на 412 390 рублей. Переплата: пошлина 20 620 рублей, НДС 95 262 рубля, всего 115 882 рубля на одной партии. Деньги возвращаются по заявлению, но заметить переплату должен сам декларант — таможня о ней не сообщает.
Семь поводов для доначисления
 Цена ниже индикативного уровня по коду. Срабатывает профиль риска, запускается проверка. Низкая цена сама по себе основанием для корректировки не является, но проверку запускает.
- Транспортные расходы не включены или включены частично. Самая массовая техническая ошибка.
- Оснастка оплачена отдельным переводом. Пресс-формы, штампы, инструменты вне инвойса.
- Роялти не распределены по партиям. Годовой лицензионный платёж, не разложенный по декларациям.
- Взаимосвязь сторон не раскрыта. Обнаруживается при проверке корпоративной структуры.
- Расхождение документов страны отправления и страны назначения. Экспортная декларация показывает одну цену, инвойс другую. Суды в таких случаях встают на сторону таможни.
- Скидка без обоснования. Цена ниже прайс-листа производителя, объяснение отсутствует.
Пакет документов, который собирают до отгрузки
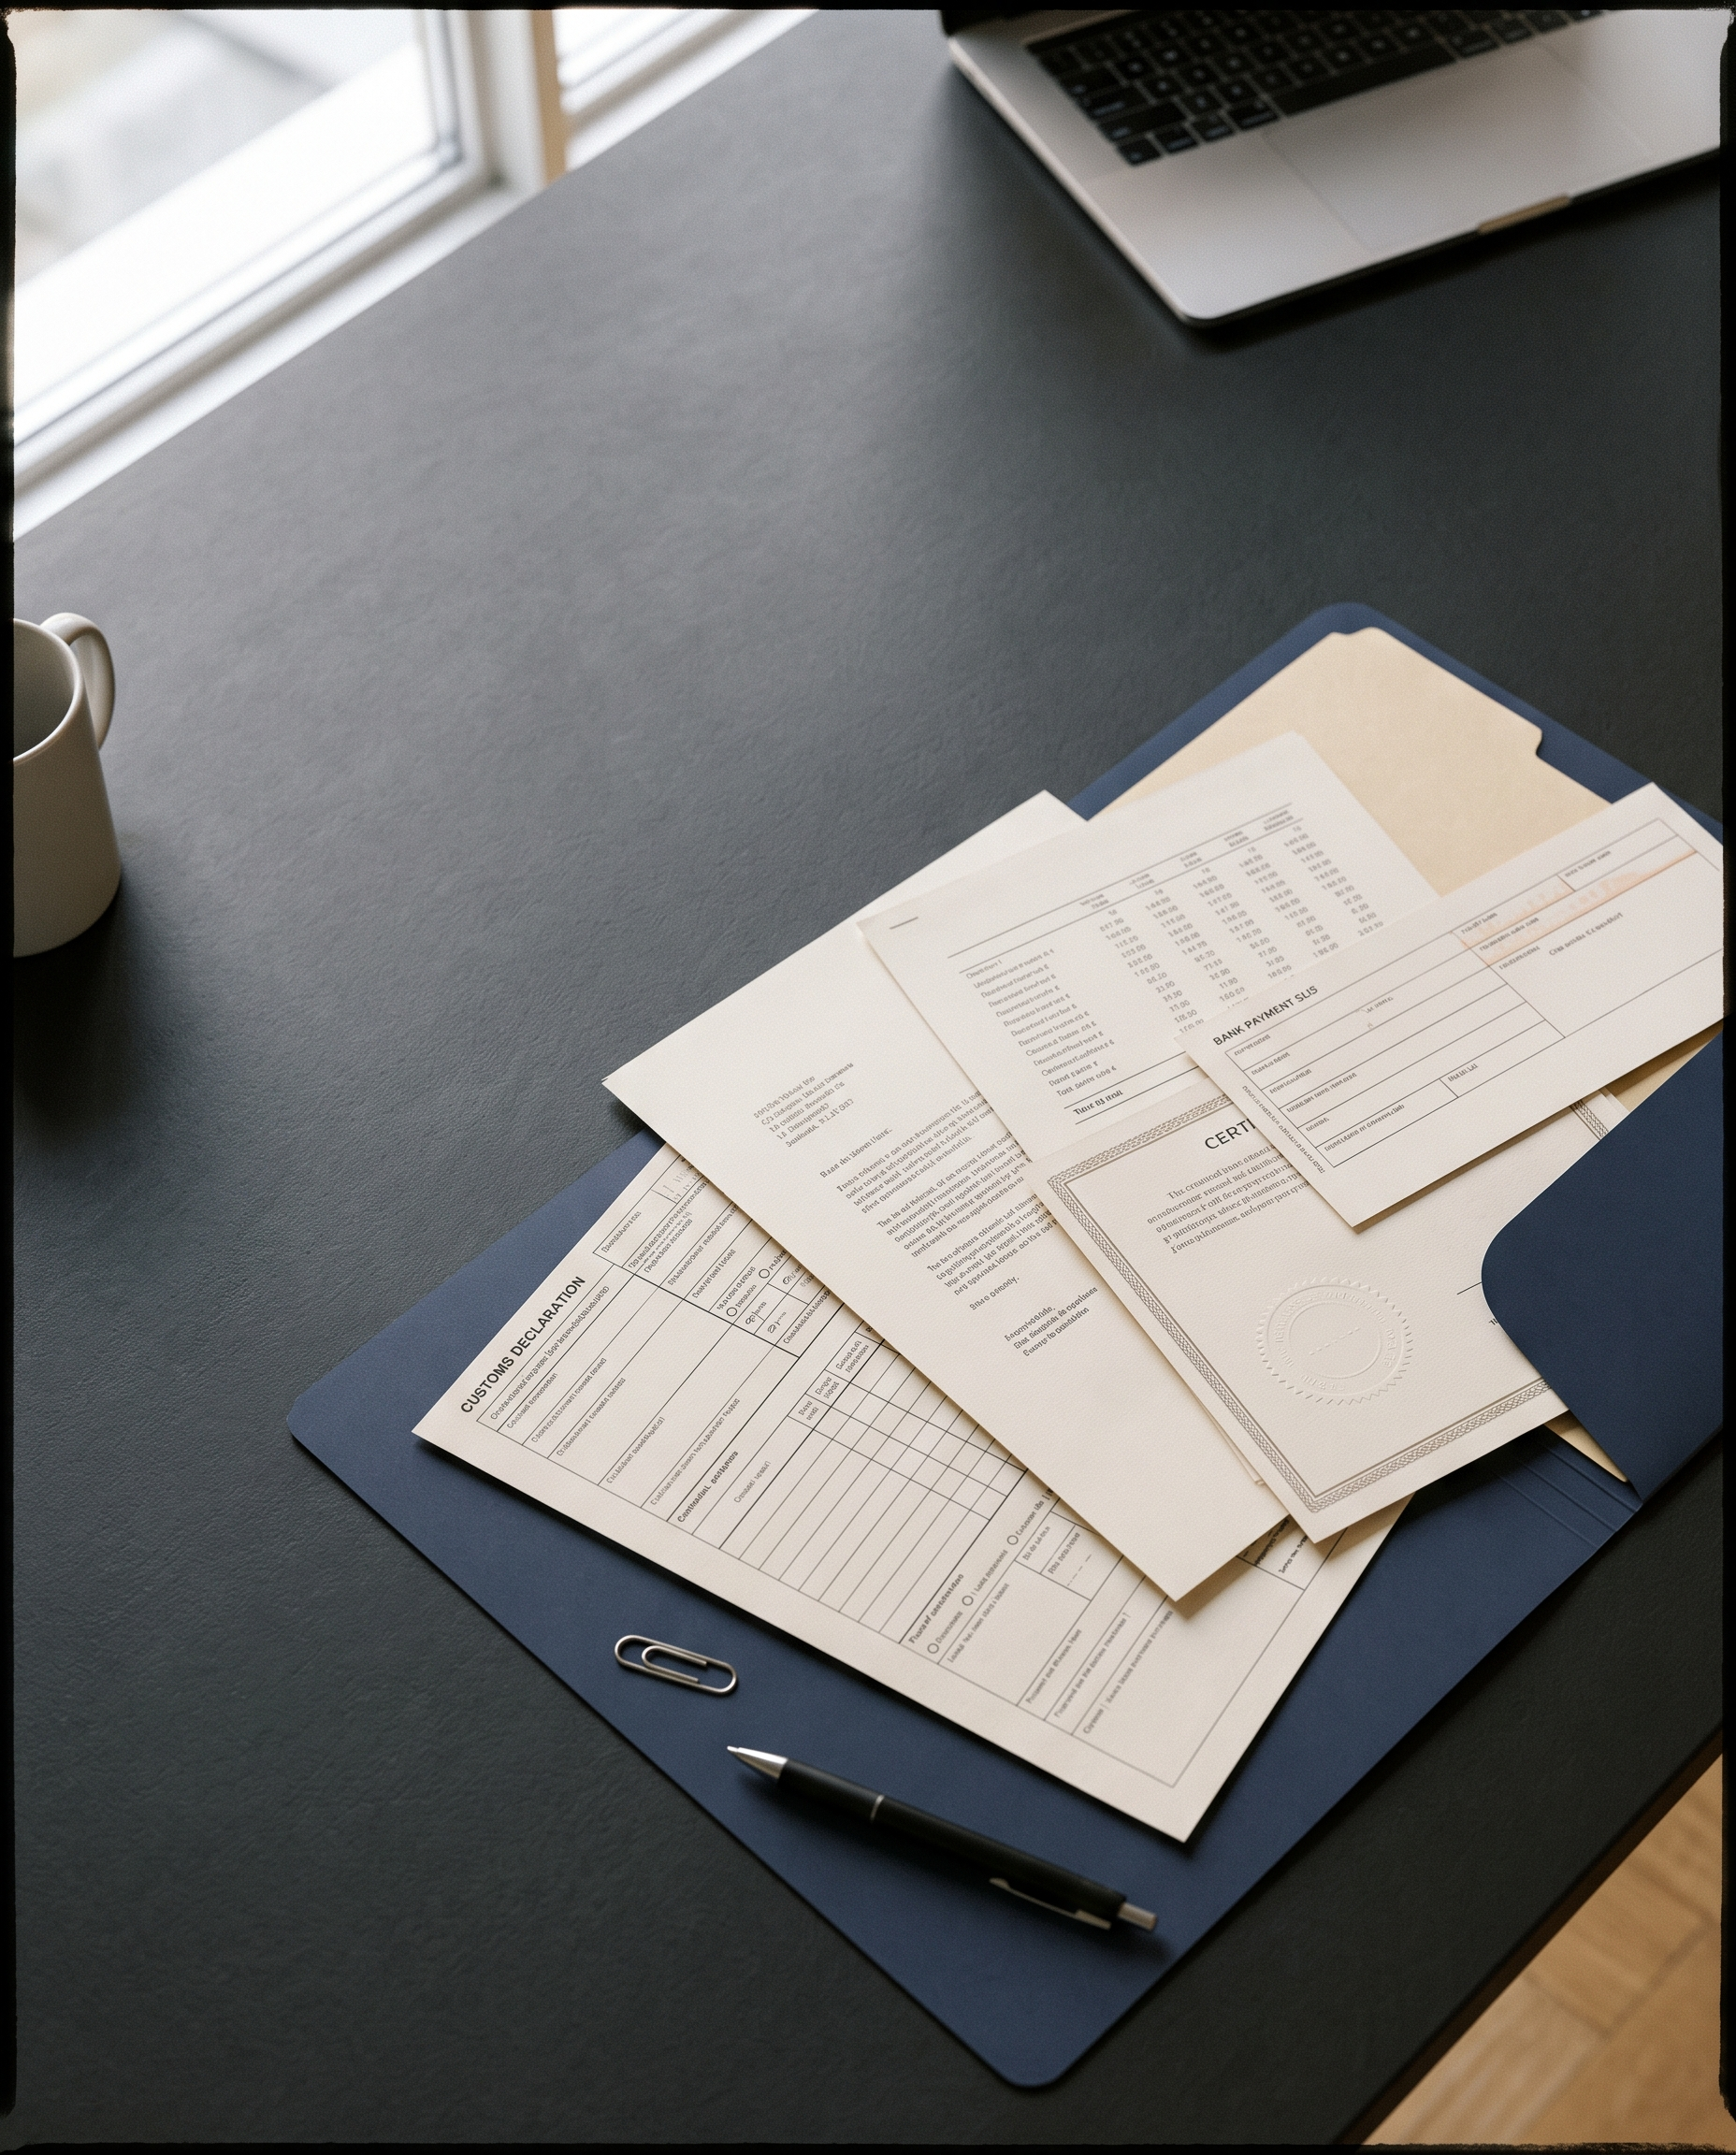
- Контракт со спецификацией, где цена, базис и валюта описаны однозначно
- Инвойс и упаковочный лист, совпадающие по весу и количеству мест с транспортными документами
- Экспортная декларация страны отправления — запрашивается у поставщика вместе с отгрузочными документами
- Прайс-лист производителя, адресованный неограниченному кругу лиц
- Счёт перевозчика с разбивкой по плечам маршрута
- Страховой полис и подтверждение уплаты премии
- Платёжные поручения и ведомость банковского контроля
- Лицензионный договор и расчёт распределения роялти, если они есть
- Письменное обоснование скидки, если цена ниже прайс-листа
Экспортная декларация закрывает больше половины вопросов таможни. Китайская фабрика присылает её за три-пять дней и иногда отказывает — поэтому условие о её предоставлении вносится в контракт.
Пять ошибок и цена каждой
- Сквозная ставка перевозки одной строкой. Разделить её на участок до границы и после без документов нельзя. Вся сумма попадает в таможенную стоимость.
- Страхование оформлено после отгрузки. Премия известна позже подачи декларации, корректировать приходится задним числом.
- Прайс-лист сделан под конкретную сделку. Документ, адресованный одному покупателю, доказательной силы не имеет. Нужен прайс для неограниченного круга лиц.
- Скидку объясняют объёмом, а объём не подтверждён. Формулировка «скидка за объём» без данных о предыдущих закупках не работает.
- Пакет собирают после запроса. Срок на ответ короткий, поставщик в другом часовом поясе, документы приходят с опозданием.
Чек-лист перед подачей декларации
- Базис поставки определён, известно место прибытия на территорию ЕАЭС
- Счёт перевозчика разбит по участкам до границы и после неё
- Страховая премия известна и подтверждена
- Проверено наличие оснастки, материалов или инструментов, предоставленных покупателем
- Лицензионные платежи проверены на связь с товаром, распределение рассчитано
- Взаимосвязь с продавцом проверена, при наличии — собраны доказательства уровня цены
- Экспортная декларация страны отправления получена
- Прайс-лист производителя получен в версии для неограниченного круга лиц
- Скидка обоснована письменно
- Вес и количество мест в инвойсе, упаковочном листе и транспортном документе совпадают
- Вычеты по территории ЕАЭС выделены отдельной строкой в документах
Частые вопросы
Что входит в таможенную стоимость товара?
Цена, фактически уплаченная продавцу, плюс дополнительные начисления по статье 40 ТК ЕАЭС: вознаграждение посредников, тара и упаковка, предоставленные покупателем материалы и оснастка, роялти при условии их связи с товаром, перевозка и перевалка до места прибытия на территорию ЕАЭС, страхование. Расходы по территории Союза вычитаются, если выделены в документах отдельной строкой.
Сколько методов определения таможенной стоимости существует?
Шесть. Метод по стоимости сделки с ввозимыми товарами, по стоимости сделки с идентичными товарами, по стоимости сделки с однородными товарами, метод вычитания, метод сложения и резервный метод. Применяются последовательно: переход к следующему возможен только при невозможности применить предыдущий.
Влияет ли базис Инкотермс на таможенную стоимость?
При корректном расчёте стоимость одинакова на любом базисе. Меняется то, что приходится добавлять или вычитать: на EXW и FOB добавляются транспорт, перевалка и страхование до границы ЕАЭС, на DAP вычитается перевозка по территории Союза при условии её выделения отдельной строкой.
Включается ли доставка по России в таможенную стоимость?
Перевозка по таможенной территории ЕАЭС после места прибытия в стоимость не включается. Условие вычета — сумма выделена в коммерческих или транспортных документах отдельной строкой. Сквозная ставка одной строкой вычету не поддаётся.
Когда роялти включают в таможенную стоимость?
При одновременном выполнении двух условий: лицензионный платёж относится к ввозимому товару и его уплата является условием продажи этого товара. Распределение годового платежа по партиям делается пропорционально стоимости или количеству, методика фиксируется письменно заранее.
Что грозит за занижение таможенной стоимости?
Доначисление пошлины и НДС на разницу плюс административная ответственность по части 2 статьи 16.2 КоАП — штраф от 50 до 200% неуплаченной суммы платежей. При партии со стоимостью около 3,9 млн рублей и занижении на 484 тысячи недоплата составит порядка 136 тысяч рублей, штраф — от 68 до 272 тысяч.
Источники
- Таможенный кодекс ЕАЭС, глава 5, статьи 37–45
- Таможенный кодекс ЕАЭС, статья 40 — дополнительные начисления и вычеты
- Постановление Пленума Верховного Суда РФ от 26.11.2019 № 49
- КоАП РФ, часть 2 статьи 16.2
- Федеральный закон от 28.11.2025 № 425-ФЗ — ставка НДС 22%
Мы на карте
Россия, г. Москва, Большая Новодмитровская улица, 36с12
Гуанчжоу: 广东省广州市越秀区荔德路318号汇富商贸中心A10-102 收货人:伊里. 电话
Иу: 浙江省义乌市北苑街道丹晨一路7号。进门右边849仓库。收货人:张亮.电话
Работаем по будням:
с 08:00 до 22:00